এখন শুধু মোবাইল ব্যালেন্স দিয়েই কেনা যাবে স্মার্টফোন , জেনে নিন কী বদলেছে
বাংলাদেশ ব্যাংক ও টেলিযোগাযোগ নিয়ন্ত্রক সংস্থা বিটিআরসি মোবাইল ব্যালেন্স থেকে খরচ করার সীমা একলাফে ১৫০ শতাংশ বাড়িয়ে দিয়েছে, যার ফলে গ্রাহকরা এখন মোবাইল ব্যালেন্স দিয়েই ফোন, রাউটার আর অন্যান্য সেবা কিনতে পারবেন। মাসিক সীমা ২,০০০ টাকা থেকে বেড়ে হয়েছে ৫,০০০ টাকা, আর বার্ষিক সীমা ২০,০০০ টাকা থেকে বেড়ে হয়েছে ৫০,০০০ টাকা , ২০১৮ সালে এই সেবা চালুর পর এত বড় বৃদ্ধি এই প্রথম। যাদের ব্যাংক অ্যাকাউন্ট বা ক্রেডিট কার্ড নেই, এমন লাখো মানুষের জন্য এটি স্মার্টফোন কেনার একেবারে নতুন, সহজ একটা রাস্তা খুলে দিল।
এখন শুধু মোবাইল ব্যালেন্স দিয়েই কেনা যাবে স্মার্টফোন , জেনে নিন কী বদলেছে
মোবাইলে টাকা রিচার্জ করার পর কখনো কি মনে হয়েছে, এই ব্যালেন্স দিয়ে তো শুধু কথা বলা, মেসেজ পাঠানো আর ইন্টারনেট চালানো ছাড়া আর কিছু করা যায় না? সেই সীমাটাই এবার বদলে গেছে। বাংলাদেশ ব্যাংক আর টেলিযোগাযোগ নিয়ন্ত্রক সংস্থা বিটিআরসি মিলে ডাইরেক্ট অপারেটর বিলিং বা ডিওবি-র খরচসীমা একলাফে ১৫০ শতাংশ বাড়িয়ে দিয়েছে। এর মানে হলো, সাধারণ মোবাইল গ্রাহকরা এখন ব্যাংক অ্যাকাউন্ট বা ক্রেডিট কার্ড ছাড়াই শুধু মোবাইল ব্যালেন্স থেকে কিস্তিতে টাকা কেটে একটা স্মার্টফোন কিনে ফেলতে পারবেন।
দ্য ডেইলি স্টারের ২ সেপ্টেম্বর ২০২৬ তারিখের প্রতিবেদন অনুযায়ী, নতুন নিয়মে মাসিক ডিওবি খরচসীমা ২,০০০ টাকা থেকে বেড়ে হয়েছে ৫,০০০ টাকা, আর বার্ষিক সীমা ২০,০০০ টাকা থেকে বেড়ে হয়েছে ৫০,০০০ টাকা। ২০১৮ সালে এই সেবা চালুর পর থেকে এটাই সবচেয়ে বড় বৃদ্ধি , সেই সময় সীমা ছিল মাত্র মাসে ৬০০ টাকা আর বছরে ৩,০০০ টাকা। দেশের একটা বড় অংশ মানুষের এখনো কোনো আনুষ্ঠানিক ব্যাংক সম্পর্ক নেই, তাদের জন্য এই পরিবর্তনটা খুব একটা হইচই ছাড়াই একটা গুরুত্বপূর্ণ সুযোগ তৈরি করে দিল।
ডাইরেক্ট অপারেটর বিলিং আসলে কী
ডাইরেক্ট অপারেটর বিলিং শুনতে জটিল লাগলেও, এটা এমন একটা জিনিস যা আমরা অনেকেই না জেনেই ব্যবহার করি। রিংটোন কিনি, কোনো ভিডিও অ্যাপের সাবস্ক্রিপশন নিই, বা গেমে টাকা ঢালি , এসব ক্ষেত্রে টাকাটা ব্যাংক থেকে না কেটে সরাসরি মোবাইল ব্যালেন্স থেকে কাটা হয়। এটা সম্ভব হয় কারণ মোবাইল অপারেটর আপনার সিমের ওপর ভরসা করে সাময়িকভাবে একটা ছোট অঙ্কের ক্রেডিট দিয়ে দেয়, পরে সেটা আপনার ব্যালেন্স বা পরের রিচার্জ থেকে কেটে নেয়।
এতদিন এই সুবিধার সীমা ছিল বেশ কম, আর সবচেয়ে বড় কথা, এটা দিয়ে স্মার্টফোনের মতো কোনো যন্ত্র কেনা যেত না , শুধু ডিজিটাল কনটেন্ট আর সার্ভিসের জন্যই এটা ব্যবহার হতো। নতুন নিয়মে এই জায়গাতেই বড় পরিবর্তন এসেছে: এখন স্মার্টফোন, সিমভিত্তিক ডিভাইস আর রাউটারও ডিওবি দিয়ে কেনা যাবে, আর বাড়তি সীমাটা বিশেষভাবে করা হয়েছে যাতে মানুষ এককালীন পুরো টাকা না দিয়ে মোবাইল ব্যালেন্স থেকে কিস্তিতে টাকা দিতে পারে।
সংখ্যাগুলো একটু সহজ করে দেখা যাক
বৃদ্ধিটা কতটা বড়, তা পাশাপাশি রাখলে বোঝা সহজ হয়। ২০১৮ সালে ডিওবি চালুর সময় একজন গ্রাহক মাসে সর্বোচ্চ ৬০০ টাকা আর বছরে ৩,০০০ টাকা পর্যন্ত অপারেটর বিলিংয়ের মাধ্যমে খরচ করতে পারতেন। সময়ের সঙ্গে সঙ্গে এই সীমা বাড়তে বাড়তে জুন ২০২৬ পর্যন্ত ছিল মাসে ২,০০০ টাকা আর বছরে ২০,০০০ টাকা। এখন যে পরিবর্তন কার্যকর হয়েছে, তাতে দুটো সংখ্যাই একসঙ্গে ১৫০ শতাংশ বেড়ে হয়েছে মাসে ৫,০০০ টাকা আর বছরে ৫০,০০০ টাকা।
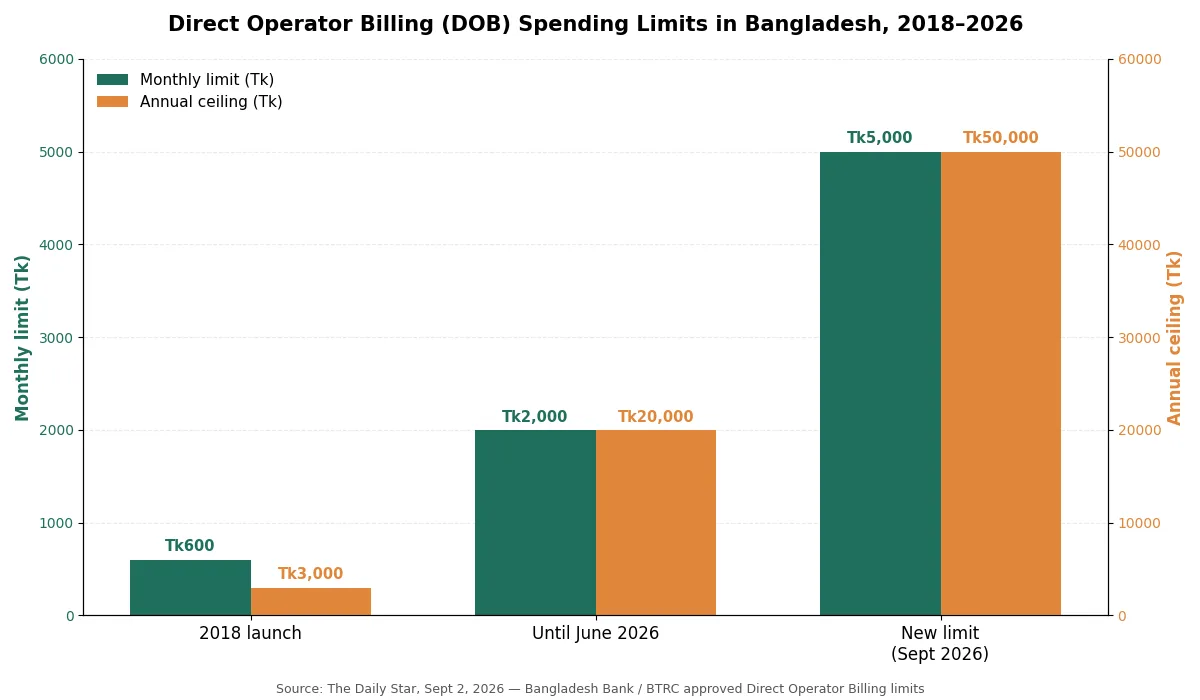
চিত্র: ডাইরেক্ট অপারেটর বিলিং (ডিওবি) খরচসীমার পরিবর্তন, ২০১৮–২০২৬
অন্যভাবে বললে, সেবা চালুর সময় যা সম্ভব ছিল তার চেয়ে চার গুণেরও বেশি, আর মাত্র কয়েক মাস আগে যা অনুমোদিত ছিল তার আড়াই গুণ টাকা এখন একজন গ্রাহক শুধু নিজের সিমের ব্যালেন্স দিয়েই খরচ করতে পারবেন। ধরুন, একটা মাঝারি মানের স্মার্টফোনের দাম ১৫,০০০ থেকে ২৫,০০০ টাকার মধ্যে , মাসে ৫,০০০ টাকা করে দিলে তিন থেকে পাঁচ মাসের কিস্তিতেই ফোনের পুরো দাম শোধ হয়ে যেতে পারে, আর এই টাকাটা আসবে সেই রিচার্জ থেকেই যা মানুষ এমনিতেও নিয়মিত করে থাকে।
এই পরিবর্তনে আসলে কাদের সবচেয়ে বেশি লাভ
বিটিআরসি ও সংশ্লিষ্ট কর্মকর্তাদের ভাষ্য অনুযায়ী, এই সীমা বাড়ানোর পেছনে মূল লক্ষ্য দুটো , দেশে স্মার্টফোনের ব্যবহার আরও বাড়ানো, আর যাদের কাছে ব্যাংকিং বা কার্ড সুবিধা নেই তাদের কাছে পৌঁছানো। গত এক দশকে বাংলাদেশে মোবাইল ফিন্যান্সিয়াল সার্ভিস দ্রুত বেড়েছে ঠিকই, কিন্তু বিশেষ করে গ্রামাঞ্চলে এখনো অনেক মানুষের ব্যাংক অ্যাকাউন্ট, ডেবিট কার্ড বা এমন কোনো ক্রেডিট হিস্ট্রি নেই যা দিয়ে তারা কোনো প্রচলিত ঋণ বা কোনো দোকানের ইএমআই সুবিধা পেতে পারেন।
গ্রামীণফোনের চিফ কর্পোরেট অ্যাফেয়ার্স অফিসার বিষয়টা খুব সহজভাবেই বলেছেন , সরকার চাইছে দেশে স্মার্টফোনের ব্যবহার বাড়াতে, আর নতুন সীমার ফলে যাদের কার্ড বা অন্য কোনো ব্যাংকিং চ্যানেল নেই, তারাও এখন মোবাইল ব্যালেন্স দিয়ে হ্যান্ডসেট কিনতে পারবেন। বাস্তবে এর মানে হলো, এই সুবিধার সবচেয়ে বড় উপকারভোগী হবেন গ্রামের বাসিন্দারা, নগদে বেতন পাওয়া গিগ বা অনানুষ্ঠানিক খাতের শ্রমিকরা, নিজস্ব ক্রেডিট হিস্ট্রি নেই এমন শিক্ষার্থীরা, আর এমন যে কেউ যার কখনো ব্যাংক অ্যাকাউন্ট খোলা হয়নি কিন্তু দেশের প্রায় সবার মতোই একটা চালু সিম আর নিয়মিত রিচার্জ করার অভ্যাস আছে।
এই মানুষদের জন্য একটা স্মার্টফোনই অনেক সময় ঠিক করে দেয় তারা বিকাশ বা নগদের মতো মোবাইল ব্যাংকিং অ্যাপ, সরকারি সেবা, অনলাইন মার্কেটপ্লেস, রিমোট কাজের প্ল্যাটফর্ম, এমনকি সাধারণ ইন্টারনেট ব্যাংকিং ব্যবহার করতে পারবে কি না। প্রথম বা নতুন একটা ফোন কেনার জন্য কার্ড বা অ্যাকাউন্টের শর্ত তুলে দেওয়াটা তাই শুধু টেলিকম নীতির একটা ছোট পরিবর্তন নয়, একেবারে সরাসরি একটা আর্থিক অন্তর্ভুক্তির পদক্ষেপ।
কিস্তিতে কেনাকাটাটা কীভাবে কাজ করবে
এই ব্যবস্থাটা মূলত ডাইরেক্ট অপারেটর বিলিং যা আগে থেকেই করে আসছে, তার ওপর দাঁড়িয়ে। কোনো দোকান বা ব্যাংককে এককালীন পুরো টাকা না দিয়ে, অনুমোদিত ডিওবি পার্টনারশিপের মাধ্যমে ফোন কেনা একজন গ্রাহকের ফোনের দামটা কয়েক মাসের কিস্তিতে ভাগ হয়ে যাবে, আর প্রতি মাসে সেই কিস্তি মোবাইল ব্যালেন্স থেকে কাটা হবে, তবে নতুন মাসিক ও বার্ষিক সীমার মধ্যে থেকেই। এভাবে প্রতিবার রিচার্জ করাটাই কার্যত ফোনের দামের একটা ছোট কিস্তি শোধ করে দেওয়া হয়ে যায় , কোনো কাগজপত্র, ক্রেডিট চেক বা জামানত ছাড়াই, যা সাধারণত ব্যাংক ঋণ বা দোকানের ইএমআই স্কিমে লাগে।
মূল ধারণাটা একেবারে নতুন নয়। অনেক দেশেই অপারেটরের মাধ্যমে হ্যান্ডসেট ফাইন্যান্সিং, কখনো বান্ডল বা ভর্তুকিযুক্ত ডিভাইস প্ল্যান নামে পরিচিত, আগে থেকেই আছে। এখানে নতুন যা, তা হলো বাংলাদেশের নিয়ন্ত্রক সংস্থাগুলো এখন এই সুবিধাটা এমন এক মাত্রায় দিচ্ছে যেখানে গ্রাহকের কোনো ব্যাংকিং প্রোডাক্ট থাকারই দরকার নেই, শুধু প্রিপেইড মোবাইল ব্যালেন্স দিয়েই পুরোটা চালানো যাবে।
এখনো পর্যন্ত মাঠে আছে একটাই অপারেটর
এখানে একটু স্পষ্ট করে বলা দরকার , বাস্তবে এখন পরিস্থিতি ঠিক কী রকম। এখন পর্যন্ত শুধু দেশের সবচেয়ে বড় মোবাইল অপারেটর গ্রামীণফোনই নতুন, বাড়তি ডিওবি সীমায় কাজ করার অনুমোদন পেয়েছে। বিটিআরসি ইঙ্গিত দিয়েছে যে রবি, বাংলালিংক আর টেলিটকের মতো অন্য অপারেটরগুলোও একই অনুমোদনের জন্য আবেদন করতে পারে, তবে এই প্রতিবেদন লেখা পর্যন্ত তাদের কারো ব্যাপারে কিছু নিশ্চিত হয়নি। আপনি যদি অন্য কোনো অপারেটরের গ্রাহক হন, তাহলে ধরে নেবেন না যে বাড়তি সীমা এখনই আপনার অ্যাকাউন্টে প্রযোজ্য , কোনো কেনাকাটার পরিকল্পনা করার আগে নিজের অপারেটরের কাছে যাচাই করে নেওয়াই ভালো।
এটাও মনে রাখা দরকার, এই পরিবর্তনটা অন্তত এখন পর্যন্ত স্থায়ী নয়। বাংলাদেশ ব্যাংক এই নতুন সীমা অনুমোদন করেছে ছয় মাসের জন্য। আগের সাময়িক বৃদ্ধি, যা সীমাকে মাসে ২,০০০ টাকা আর বছরে ২০,০০০ টাকায় নিয়ে গিয়েছিল, সেটাও জুন ২০২৬ পর্যন্তই বলবৎ ছিল, তারপর এই নতুন আর বড় বৃদ্ধিটা তার জায়গা নিয়েছে। ছয় মাসের এই মেয়াদ শেষ হলে ৫,০০০ আর ৫০,০০০ টাকার এই সীমা স্থায়ী থাকবে নাকি আবার বদলে যাবে, তা এখনো নিশ্চিত নয়।
ব্যবহারের আগে যে কথাগুলো সবার ভাবা উচিত
খরচসীমা বাড়া অবশ্যই ভালো খবর, কারণ এতে সুযোগ বাড়ে। কিন্তু সত্যিটা হলো, ডাইরেক্ট অপারেটর বিলিং আসলে একধরনের ঋণ বা ক্রেডিটই, শুধু এটাকে ঋণের মতো মনে হয় না , কারণ এর জন্য কোনো ব্যাংক স্টেটমেন্ট, ঋণচুক্তি বা কার্ডের বিল আপনার সামনে আসে না যা আপনাকে মনে করিয়ে দেবে। টাকাটা কাটা হয় সেই ব্যালেন্স থেকে যাকে অনেকেই মনে মনে ‘মোবাইলের টাকা’ বলে ধরে নেন, ‘আমার শোধ করতে হবে এমন টাকা’ হিসেবে নয় , আর এই ধরনের চিন্তাভাবনার কারণেই অতিরিক্ত খরচ হয়ে যাওয়াটা খুব সহজ হয়ে দাঁড়ায়।
কিছু সহজ অভ্যাস মেনে চললেই ডিওবি একটা সত্যিকারের কাজের ফাইন্যান্সিং টুল থাকবে, নাকি চুপিসারে আর্থিক চাপের কারণ হয়ে দাঁড়াবে, তার পার্থক্যটা তৈরি হয়। ডিওবি দিয়ে করা যেকোনো কেনাকাটাকে অন্য যেকোনো কিস্তি প্ল্যানের মতোই দেখুন , মোট দাম কত, কিস্তি কয়টা, আর শেষ কিস্তিটা ঠিক কবে দিতে হবে, এসব স্পষ্টভাবে জেনে নিন। মাসের ৫,০০০ টাকার মধ্যে কতটা আগে থেকেই ফোনের কিস্তির জন্য বরাদ্দ হয়ে আছে, বাকি ব্যালেন্স অন্য কাজে খরচ করার আগে সেটার একটা হিসাব মনে মনে বা লিখে রাখুন, কারণ মাসিক সীমা পার হয়ে গেলে কেনাকাটা বা রিচার্জ কোনোটাই আর সম্পন্ন হবে না। আর যেহেতু এই খরচ বিকাশ বা নগদের লেনদেনের মতো কোনো পাসবই বা মোবাইল ব্যাংকিং অ্যাপের হিস্ট্রিতে দেখা যায় না, তাই নিয়মিত নিজের অপারেটরের ব্যালেন্স আর ব্যবহারের হিস্ট্রি চেক করে দেখাটাই ভালো, যাতে ফোনের কিস্তি চুপিসারে সেই টাকা খেয়ে না ফেলে যা আপনার কথা বলা, ইন্টারনেট বা জরুরি প্রয়োজনের জন্য দরকার ছিল।
এভাবে ফোন কেনার আগে একটা সহজ হিসাবও কষে নেওয়া ভালো , সব কিস্তি মিলিয়ে ফোনের মোট দাম কত হচ্ছে, তা টাকা জমিয়ে একবারে পুরো দাম দিয়ে কিনলে যা লাগত, বা কোনো ব্যাংক বা দোকানের ইএমআই সুবিধা পেলে যা লাগত, তার সঙ্গে তুলনা করে দেখুন। অপারেটরের মাধ্যমে কিস্তিতে কেনাটা সহজ ঠিকই, কিন্তু সহজ মানেই সবচেয়ে সাশ্রয়ী নয় , তাই কিস্তির দামের মধ্যে কোনো বাড়তি চার্জ বা সার্ভিস ফি যোগ করা আছে কি না, সেটা সরাসরি অপারেটর বা বিক্রেতার কাছে জিজ্ঞেস করে নেওয়াই বুদ্ধিমানের কাজ।
বৃহত্তর আর্থিক অন্তর্ভুক্তির গল্পের একটা অংশ
গত কয়েক বছর ধরে বাংলাদেশে ডিজিটাল আর্থিক সেবার পরিধি বাড়ানোর কাজটা মূলত হয়েছে মোবাইল ফিন্যান্সিয়াল সার্ভিস আর মোবাইল মানির মাধ্যমে , বিকাশ, নগদের মতো প্ল্যাটফর্মগুলো লাখো ব্যাংক-বহির্ভূত মানুষকে কোনো না কোনোভাবে আনুষ্ঠানিক আর্থিক কর্মকাণ্ডের আওতায় নিয়ে এসেছে। ডাইরেক্ট অপারেটর বিলিংয়ের মোবাইল ব্যালেন্স খরচসীমা বাড়ানোটাও সেই একই ধারার অংশ, তবে এবার লক্ষ্য সেই যন্ত্রটাই , যার ওপর বাকি সবকিছু নির্ভর করে, অর্থাৎ স্মার্টফোন।
কোনো নতুন সঞ্চয় প্রকল্প বা সুদের হার পরিবর্তনের তুলনায় এটা একটা ছোট, বেশ প্রযুক্তিগত নীতিগত পদক্ষেপ মনে হতে পারে, কিন্তু বাস্তবে এর প্রভাব বেশ ব্যাপক হতে পারে। যারা নিয়মিত গ্রামীণফোনের সিম রিচার্জ করেন, আর ধীরে ধীরে অন্য অপারেটরগুলোও যখন অনুমোদন পাবে তাদের গ্রাহকরাও, এখন সত্যিকার অর্থেই কোনো ব্যাংকে না গিয়ে বা ঋণের আবেদনপত্র পূরণ না করে একটা স্মার্টফোন কেনার একটা বাস্তব পথ পেয়ে গেলেন। আপনি নিজে এভাবে ফোন কেনার কথা ভাবছেন হোক বা আপনার পরিবারের কেউ, বিষয়টা জেনে রাখা দরকার।
তথ্যসূত্র
এরপর পড়ুন

টিসিবির ফ্যামিলি কার্ডের সংখ্যা কমে ৮০ লাখে, ৮,০০০ কোটি টাকার বাজেটের লক্ষ্যে
ট্রেডিং কর্পোরেশন অব বাংলাদেশ প্রায় ৮০ লাখ প্রকৃত ফ্যামিলি কার্ড সুবিধাভোগী যাচাই করেছে, যা মূল এক কোটির লক্ষ্যমাত্রার চেয়ে অনেক কম, দ্বৈত ও একাধিক দাবি বাদ দেওয়ার পর। কর্মকর্তারা এই ছোট কিন্তু পরিষ্কার তালিকাকে FY27 এর ৮,০০০ কোটি টাকার উচ্চাভিলাষী সংগ্রহ পরিকল্পনা এবং ভর্তুকি পুরোপুরি বন্ধ করার দীর্ঘমেয়াদী লক্ষ্যের ভিত্তি বলে তুলে ধরছেন। প্রায় ৭৩.৭ লাখ স্মার্ট ফ্যামিলি কার্ড সক্রিয়, বাকিগুলো আগামী ঈদুল ফিতরের আগে সক্রিয় হবে বলে আশা করা হচ্ছে।

ইসলামী ক্রেডিট কার্ডের জন্য বাংলাদেশ ব্যাংকের প্রথম নিয়মে লুকানো মুনাফা আর বাড়তে থাকা লেট ফি নিষিদ্ধ
বাংলাদেশ ব্যাংক ইসলামী ক্রেডিট কার্ডের জন্য প্রথমবারের মতো পূর্ণাঙ্গ নির্দেশিকা জারি করেছে, সুদ ভিত্তিক চার্জের বদলে একটা নির্দিষ্ট সার্ভিস ফি এবং লেট পেমেন্ট জরিমানাকে আগে থেকে ঠিক করা একটা দানে বদলে দিয়েছে যা বাড়তে পারবে না। ইসলামী কার্ড এখন প্রচলিত কার্ড থেকে কীভাবে আলাদা, এবং নতুন জালিয়াতি সুরক্ষা ও কুলিং অফ নিয়ম কার্ডধারীদের জন্য কী মানে রাখে, তা দেখে নেওয়া যাক।

সেপ্টেম্বরে বাংলাদেশের মূল্যস্ফীতি বেড়ে ৮.৩৪ শতাংশ, থেমে গেল তিন মাসের শীতল হওয়ার ধারা
টানা তিন মাস কমার পর বাংলাদেশ পরিসংখ্যান ব্যুরোর তথ্য বলছে সেপ্টেম্বরে পয়েন্ট টু পয়েন্ট মূল্যস্ফীতি বেড়ে হয়েছে ৮.৩৪ শতাংশ, যা আগস্টের ১০ মাসের সর্বনিম্ন ৮.২৬ শতাংশ থেকে বেশি। এই বৃদ্ধির প্রায় পুরোটাই এসেছে খাদ্যপণ্যের দাম থেকে, যা বেড়ে হয়েছে ৭.২২ শতাংশ, যদিও খাদ্যবহির্ভূত মূল্যস্ফীতি প্রায় অপরিবর্তিত ছিল। এই বৃদ্ধিটা এমন একটা সপ্তাহে এসেছে যখন বিশ্বব্যাংকের একটা প্রতিবেদনে দেখা গেছে বাংলাদেশের সবচেয়ে দরিদ্র পরিবারগুলোর প্রায় অর্ধেকই কোনো সামাজিক সুরক্ষা সহায়তা পায় না, যা মনে করিয়ে দেয় জাতীয় গড়ে আট বেসিস পয়েন্টের একটা ছোট বৃদ্ধিও কম সামর্থ্যের পরিবারগুলোর জন্য আসলে কতটা কষ্টের কারণ হতে পারে।