সম্মিলিত ইসলামী ব্যাংক উত্তোলন আপডেট: প্রথম ৪ দিনে উঠল ৩,৯২৫ কোটি টাকা, দৈনিক চাপ কমছে
সম্মিলিত ইসলামী ব্যাংকে টাকা তোলা শুরুর এক সপ্তাহ পর নতুন হিসাব বলছে, প্রথম চার কার্যদিবসে ৭৪ হাজার ২২১ জন গ্রাহক ৩,৯২৫ কোটি টাকা তোলার আবেদন করেছেন, যা বাংলাদেশ ব্যাংকের বরাদ্দ করা ৫,০০০ কোটি টাকার মধ্যেই রয়েছে। প্রতিদিনই চাহিদা কমেছে, আর ব্যবস্থাপনা পরিচালক বলেছেন সংখ্যাটা প্রত্যাশার চেয়ে অনেক কম।
সম্মিলিত ইসলামী ব্যাংকের উত্তোলন, প্রথম চার দিনের হিসাব প্রত্যাশার চেয়ে কম
গত সপ্তাহে আমরা লিখেছিলাম, সম্মিলিত ইসলামী ব্যাংকের গ্রাহকরা ৭ সেপ্টেম্বর থেকে টাকা তুলতে পারবেন, তবে একটা শর্ত থাকছেই, মেয়াদপূর্তির আগে তুললে মুনাফা মিলবে না। সেই সময়সীমা শুরুর পর এখন প্রথম চার কার্যদিবসের আসল হিসাব হাতে এসেছে, আর সংখ্যাগুলো অনেকের আশঙ্কার চেয়ে অনেকটাই শান্ত।
৭ সেপ্টেম্বর থেকে প্রতিবেদন তৈরির সময় পর্যন্ত, অর্থাৎ চার কার্যদিবসে, মোট ৭৪ হাজার ২২১ জন গ্রাহক টাকা তোলার আবেদন করেছেন, যার পরিমাণ ৩,৯২৫ কোটি টাকা। অঙ্কটা শুনতে বড় মনে হলেও, বাংলাদেশ ব্যাংক এই উত্তোলন সহায়তার জন্য যে ৫,০০০ কোটি টাকা আলাদা করে রেখেছিল, তার মধ্যেই এটা রয়ে গেছে। মিশ্রিত ব্যাংকটির বাংলাদেশ ব্যাংকের কারেন্ট অ্যাকাউন্টে এখন প্রায় ১০,০০০ কোটি টাকার মতো জমা আছে বলে জানা গেছে।
সম্মিলিত ইসলামী ব্যাংকের ব্যবস্থাপনা পরিচালক মো. আবেদুর রহমান সিকদার সরাসরিই বলেছেন, "আমাদের প্রত্যাশার চেয়ে সংখ্যাগুলো অনেক কম, যা গ্রাহকদের আস্থা আর ভরসারই প্রমাণ।" তিনি আরও জানিয়েছেন, ব্যাংকের শাখাগুলো এই উত্তোলন প্রক্রিয়ার জন্য পর্যাপ্ত প্রস্তুতি নিয়েছিল, আর দৈনিক হিসাবেও তার প্রতিফলন দেখা যাচ্ছে, কোথাও বড় ধরনের জট বা ভিড় সামলাতে না পারার আভাস নেই।
দিনভিত্তিক হিসাব, আর একটা লক্ষ করার মতো প্রবণতা
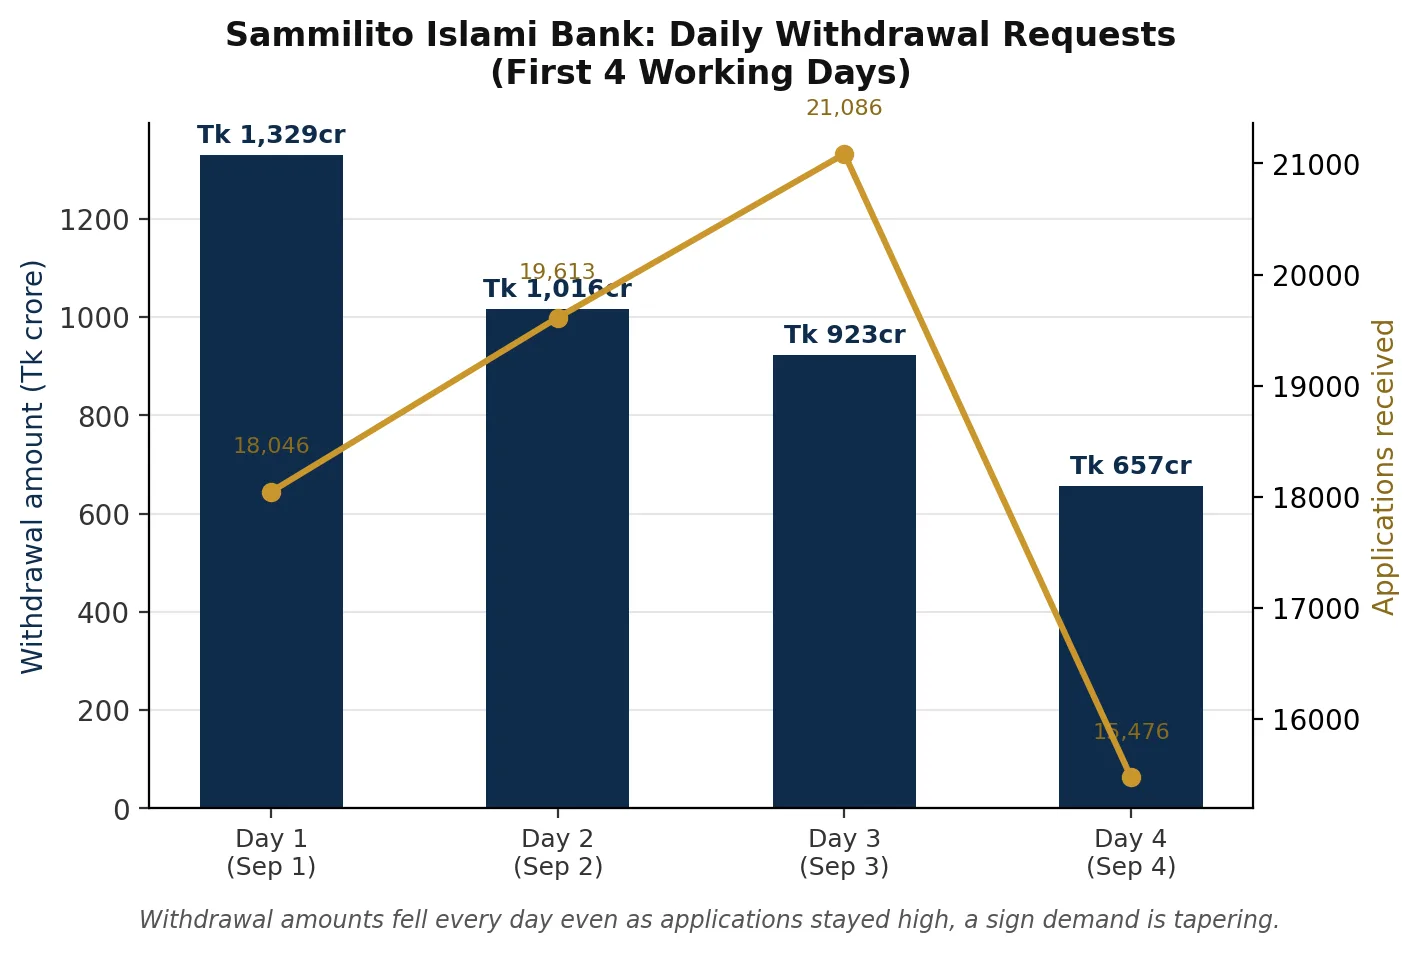
চার দিনের হিসাবে সবচেয়ে চোখে পড়ার মতো বিষয় হলো মোট সংখ্যা নয়, বরং তার গতিপথ। প্রথম দিনে আবেদন পড়েছে ১৮ হাজার ৪৬টি, উত্তোলনের পরিমাণ ছিল ১,৩২৯ কোটি টাকা, যা চার দিনের মধ্যে সবচেয়ে বেশি। দ্বিতীয় দিনে আবেদনের সংখ্যা বেড়ে দাঁড়ায় ১৯ হাজার ৬১৩টিতে, কিন্তু টাকার অঙ্ক কমে হয় ১,০১৬ কোটি। তৃতীয় দিনে আবেদন সংখ্যা এই চার দিনের মধ্যে সর্বোচ্চ, ২১ হাজার ৮৬টি, তবু উত্তোলনের পরিমাণ আরও কমে দাঁড়ায় ৯২৩ কোটি টাকায়। চতুর্থ দিনে দুটো সূচকই কমেছে, আবেদন ১৫ হাজার ৪৭৬টি, আর উত্তোলন মাত্র ৬৫৭ কোটি টাকা।
অর্থাৎ তৃতীয় দিনে প্রথম দিনের চেয়ে বেশি গ্রাহক আবেদন করলেও, প্রত্যেকের গড় উত্তোলনের অঙ্ক কমে আসছিল। এটা বাংলাদেশ ব্যাংকের সহায়তার টাকা সামলানোর দিক থেকে গুরুত্বপূর্ণ একটা পার্থক্য। বড় অঙ্কের উত্তোলন কমতে থাকা, আর ছোট ছোট অঙ্কের আবেদন বাড়তে থাকা, দুটো একেবারে ভিন্ন পরিস্থিতি, আর এখন পর্যন্ত হিসাব বলছে ব্যাংকটি দ্বিতীয় পরিস্থিতির দিকেই এগোচ্ছে, ছোট লেনদেন, রুটিন কাজকর্ম, আর তাড়াহুড়ো করে বড় অঙ্ক তোলার প্রবণতা কম, যেটা একটা দুর্বল অবস্থায় থাকা ব্যাংকের জন্য সবচেয়ে বেশি দুশ্চিন্তার কারণ হতে পারত।
এই একই সময়ে আলাদা একটা প্রতিবেদনে বলা হয়েছিল, প্রায় ৭৫ হাজার গ্রাহক প্রায় ৪,০০০ কোটি টাকা তোলার আবেদন করেছেন, যেটা মূলত ৭৪ হাজার ২২১ আবেদন আর ৩,৯২৫ কোটি টাকার হিসাবের কাছাকাছিই, বোঝা যায় দুটোই একই চার দিনের চিত্র তুলে ধরছে, আলাদা কোনো পরবর্তী হিসাব নয়।
শাখায় গ্রাহকদের অভিজ্ঞতা
শুধু সংখ্যার বাইরে গিয়ে, শাখা পর্যায়ে যে দৃশ্য দেখা গেছে তাও কম গুরুত্বপূর্ণ নয়। দেড় বছর আগেও যে ব্যাংকটি গ্রাহকদের উদ্বেগের প্রতীক ছিল, সেখানে উত্তোলন শুরুর প্রথম দিকের বর্ণনায় বলা হচ্ছে, কিছু শাখায় পরিবেশ প্রায় উৎসবমুখর হয়ে উঠেছিল, কর্মীরা গ্রাহকদের উষ্ণ অভ্যর্থনা জানিয়েছেন, অন্তত একটি শাখায় ফুল দিয়ে বরণ করার খবরও এসেছে, কারণ ব্যাংকটি এবার শুধু প্রতিশ্রুতি নয়, বাস্তবেই টাকা ফেরত দিতে শুরু করেছে।
এটা তাৎপর্যপূর্ণ কারণ সম্মিলিত ইসলামী ব্যাংক কোনো ছোটখাটো প্রতিষ্ঠান নয়। ২০২৫ সালে পাঁচটি ইসলামি ধারার ব্যাংক একীভূত হয়ে এই ব্যাংক গঠিত হয়েছিল, এক্সিম ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক আর ইউনিয়ন ব্যাংক। এই পাঁচটি ব্যাংকই দুর্বল সুশাসন আর অনিয়মিত ঋণ বিতরণের কারণে বিপর্যস্ত হয়ে পড়েছিল। একীভূতকরণের মাধ্যমে সেগুলো একসঙ্গে একটা প্রতিষ্ঠানে রূপ নেয়, যার আওতায় এখন ৭৬ লাখ গ্রাহক আর ১ লাখ ৪২ হাজার কোটি টাকার আমানত রয়েছে, এত বড় পরিসরের কারণেই এই উত্তোলন প্রক্রিয়াটা শুধু গ্রাহক সেবার বিষয় নয়, পুরো ব্যাংকিং খাতের আস্থার প্রশ্নও বটে।
যেসব সাধারণ গ্রাহক পুনর্গঠনের সময় নিজেদের টাকা আটকে থাকতে দেখেছেন, তাদের জন্য সবচেয়ে গুরুত্বপূর্ণ হলো কোন কোন অ্যাকাউন্ট এই সুবিধার আওতায় পড়ছে, আল-ওয়াদিয়াহ কারেন্ট অ্যাকাউন্ট, মুদারাবা সঞ্চয়ী হিসাব, এমটিডিআর বা মেয়াদি আমানত, আর ডিপিএস। শর্তগুলো সহজ হলেও যারা তাড়াহুড়ো করবেন তাদের জন্য একটা বাস্তব খরচ আছে। মেয়াদপূর্তির আগেই কেউ ফিক্সড ডিপোজিট বা ডিপিএস ভাঙলে মূল টাকা ফেরত পাবেন ঠিকই, কিন্তু মুনাফার অংশ পাবেন না। যারা মেয়াদ পর্যন্ত ধৈর্য ধরবেন, তারা চুক্তি অনুযায়ী নির্ধারিত মুনাফার হার পাবেন। প্রথম চার দিনের কম উত্তোলনের প্রবণতা বলছে, বেশ কিছু গ্রাহক তাড়াহুড়ো না করে অপেক্ষা করারই সিদ্ধান্ত নিয়েছেন।
সামগ্রিকভাবে ব্যাংকিং খাতের জন্য কী বার্তা
বাংলাদেশ ব্যাংকের আমানত ব্যবস্থাপনার দিক থেকেও এই হিসাবের একটা বড় বার্তা আছে। এত বিপুল সংখ্যক গ্রাহক নিয়ে একটা একীভূত ব্যাংক যখন উত্তোলন খুলে দেয়, তখন সবচেয়ে বড় আশঙ্কা থাকে হুড়োহুড়ির, শাখায় দীর্ঘ লাইন, ভিডিওতে ভাইরাল হওয়া ঝগড়াঝাঁটি, আর বরাদ্দ করা টাকা দ্রুত ফুরিয়ে যাওয়ার চাপ। এখন পর্যন্ত প্রকাশিত তথ্যে এমন কিছুর ইঙ্গিত নেই। বরং চাহিদা প্রথম দিনেই সর্বোচ্চ ছিল, আর তারপর থেকে প্রতিদিনই কমেছে, চতুর্থ দিনের উত্তোলন প্রথম দিনের প্রায় অর্ধেকে নেমে এসেছে।
এই প্রবণতা যদি অব্যাহত থাকে, তাহলে বাংলাদেশ ব্যাংক সম্মিলিত ইসলামী ব্যাংকের কারেন্ট অ্যাকাউন্টে সহায়তার টাকা পাঠানোর পরিকল্পনা আরও পূর্বানুমানযোগ্যভাবে করতে পারবে, আর ব্যাংকটিও জনসমক্ষে কোনো তরলতা সংকট সামাল দেওয়ার বদলে পরিচালনাগত স্থিতিশীলতা দেখানোর সুযোগ পাবে। এফডিআর বাংলাদেশ নিয়ে যারা ভাবছেন, তাদের জন্যও এটা একটা গুরুত্বপূর্ণ তথ্য, বিশেষত এমন এক সময়ে যখন অন্যান্য দুর্বল ব্যাংকের গ্রাহকরাও লক্ষ রাখছেন, ব্যর্থ হয়ে একীভূত হওয়া কোনো ব্যাংক আসলেই সুযোগ পেলে দায় শোধ করতে পারে কিনা। ৩,৯২৫ কোটি টাকা কোনো ব্যাঘাত ছাড়াই পরিশোধ করা, আর ৫,০০০ কোটি টাকার সহায়তা তহবিলের এখনও বড় অংশ অব্যবহৃত থাকা, এই দুটো তথ্য বাকি গ্রাহকদের কাছে আস্থা তৈরির জন্য অনেক বড় গল্প বলতে পারে।
তবে এতেই সব শেষ ধরে নেওয়ার কারণ নেই। চার কার্যদিবস খুবই ছোট একটা নমুনা, আর এতে কেবল তাদের কথাই উঠে এসেছে যারা সুযোগ পাওয়া মাত্রই আবেদন করতে ছুটেছিলেন। ব্যাংকের ৭৬ লাখ গ্রাহকের বাকি অংশ নিজেদের সময়মতো, ধীরে ধীরে টাকা তুলতে শুরু করলে, আসল পরীক্ষা তখনই হবে, বাংলাদেশ ব্যাংককে বারবার জরুরি তহবিল না পাঠিয়েও কি এই গতি ধরে রাখা যাবে। আপাতত অবশ্য ব্যাংকের নিজের বক্তব্য আর প্রকাশিত সংখ্যা, দুটোই একই দিকে ইঙ্গিত করছে, আমানত ফেরতের এই প্রক্রিয়া শুরু হয়েছে অনেকের আশঙ্কার চেয়ে অনেক শান্তভাবে।
তথ্যসূত্র
- 1Sammilito Islami Bank readies Tk5,000cr as withdrawal requests hits Tk4,000cr in 4 days
- 275,000 depositors seek to withdraw nearly Tk 4,000cr from Sammilito Islami Bank
- 3Customers withdraw Tk250cr as Sammilito Islami Bank begins deposit return
- 4Sammilito Islami Bank begins deposit returns, greets customers with flowers
- 5Sammilito Islami Bank's depositors can withdraw money from 7 September
এরপর পড়ুন

ব্যাংকগুলো একের পর এক যুক্ত হচ্ছে বাংলাদেশ ব্যাংকের ২,০০০ কোটি টাকার ফ্রোজেন ফুড তহবিলে
বাংলাদেশ ব্যাংকের ২,০০০ কোটি টাকার ফ্রোজেন ফুড রপ্তানি তহবিলে নভেম্বরের শুরু থেকে এক সপ্তাহের মধ্যেই চারটি ব্যাংক যুক্ত হয়েছে। চিংড়ি, মাছ ও অন্যান্য হিমায়িত খাদ্যপণ্যের উৎপাদক ও রপ্তানিকারকদের জন্য এই তহবিল থেকে সর্বোচ্চ ৭ শতাংশ সুবিধাজনক সুদে ঋণ দেওয়া হবে। মার্কেন্টাইল ব্যাংক, এনআরবিসি ব্যাংক, আইএফআইসি ব্যাংক এবং কমিউনিটি ব্যাংক ইতিমধ্যে চুক্তিতে সই করেছে। যুক্তরাষ্ট্র ও ইউরোপের বাজারে চাহিদা কমে যাওয়ায় নতুন ক্রেতা খুঁজতে হিমশিম খাচ্ছেন রপ্তানিকারকরা, এমন সময়েই এই উদ্যোগ এল।

মাত্র ৭ শতাংশ ব্যবহার হওয়ার পর বাংলাদেশ ব্যাংক তার ২০,০০০ কোটি টাকার কারখানা পুনরুজ্জীবন স্কিমে অর্থায়নের ক্রম উল্টে দিল
বাংলাদেশ ব্যাংক তার ২০,০০০ কোটি টাকার কারখানা পুনরুজ্জীবন স্কিমের নিয়ম নতুন করে লিখেছে, পাঁচ মাস পর যখন দেখা গেছে এর মাত্র ৭ শতাংশ অর্থ ঋণগ্রহীতাদের কাছে পৌঁছেছে। এখন ব্যাংকগুলোকে আগে নিজস্ব তহবিল থেকে ঋণ দিতে হবে এবং পরে ফেরত চাইতে হবে, যা মূল নকশার বিপরীত, সঙ্গে যোগ হয়েছে নতুন নাম, বোর্ড পর্যায়ের অনুমোদনের শর্ত এবং প্রতারণাবিরোধী ঘোষণা। এই পরিবর্তনগুলো বলে দেয়, নগদ প্রবাহ সংকটে বন্ধ হওয়া কারখানা আবার চালু করার প্রচেষ্টায় বাংলাদেশের এখনও কতটা পথ বাকি।

ইসলামী ব্যাংক রেকর্ড লোকসানের পর মূলধন পাঁচ গুণ বাড়িয়ে টাকা ১০,০০০ কোটিতে নেওয়ার পরিকল্পনা
ইসলামী ব্যাংকের বোর্ড টাকা ২,০০০ কোটি থেকে টাকা ১০,০০০ কোটিতে অনুমোদিত মূলধন পাঁচ গুণ বাড়ানোর পরিকল্পনা অনুমোদন করেছে, জুলাই থেকে সেপ্টেম্বরে টাকা ১,৯৭০ কোটি লোকসান প্রকাশের একদিন পরেই, যা ব্যাংকটির সাম্প্রতিক বছরগুলোর সবচেয়ে বাজে প্রান্তিক ফল। নতুন শেয়ার ইস্যু করার আগে এখনও বাংলাদেশ ব্যাংকের অনুমোদন এবং একটি অসাধারণ সাধারণ সভায় শেয়ারহোল্ডারদের সম্মতি লাগবে। ঘোষণার দিন শেয়ারের দাম কমে টাকা ২১.২০ এ নেমেছে, সপ্তাহের শুরুতে টাকা ২০ এর নিচে নামা দরপতনের ধারা আরও বাড়িয়ে। ব্যাংক বলছে বড় লিগ্যাসি ঋণে সংযুক্ত পক্ষের অর্থ আত্মসাতের কারণে হওয়া লোকসানের পর ব্যালেন্স শিট পুনর্গঠনের বৃহত্তর চেষ্টার অংশ এই উচ্চতর মূলধন সীমা।