সম্মিলিত ইসলামী ব্যাংকের আমানতকারীরা ৭ সেপ্টেম্বর থেকে টাকা তুলতে পারবেন, তবে একটা শর্ত আছে
একীভূত সম্মিলিত ইসলামী ব্যাংক পিএলসি-র আমানতকারীরা অবশেষে ২০২৬ সালের ৭ সেপ্টেম্বর থেকে তাদের এফডিআর ও আমানতের মূল টাকা তুলতে পারবেন, বাংলাদেশ ব্যাংকের আগের লক্ষ্য থেকে ছয় দিন দেরিতে। তবে একটা শর্ত আছে, মুদারাবা মেয়াদি আমানতের পুরো টাকা এক দফায় তুলে নিলে তার ওপর অর্জিত মুনাফা হারাতে হবে। ব্যাংকটি যখন দেড় লাখ কোটি টাকারও বেশি মূলধন ঘাটতির মুখোমুখি, তখন সরকার কাতারকে কৌশলগত অংশীদার হিসেবে পাওয়ার চেষ্টা করছে।
পাঁচটি সংকটে পড়া শরিয়াহ্ভিত্তিক ব্যাংক একীভূত করে সরকার যে সম্মিলিত ইসলামী ব্যাংক পিএলসি তৈরি করেছিল, তার প্রায় ৭৬ লাখ আমানতকারী অবশেষে ২০২৬ সালের ৭ সেপ্টেম্বর থেকে তাদের আমানতের মূল টাকা তুলতে পারবেন,বাংলাদেশ ব্যাংক আগে যে তারিখ দিয়েছিল তার চেয়ে ছয় দিন পরে। দেরিটা মূলত প্রশাসনিক কারণে হলেও, আমানতকারীদের জন্য আসল খবরটা লুকিয়ে আছে একটা শর্তের মধ্যে: কেউ যদি এক দফায় তার মুদারাবা মেয়াদি আমানতের (এফডিআরের ইসলামি সংস্করণ) পুরো টাকা তুলে নেন, তাহলে সেই আমানতের ওপর জমা মুনাফা তিনি হারাবেন।
এক সপ্তাহের দেরি, কারণ কী
২৫ আগস্ট, ২০২৬-এ বাংলাদেশ ব্যাংকের গভর্নর মো. মোস্তাকুর রহমান সাংবাদিকদের জানিয়েছিলেন, ব্যক্তিগত আমানতকারীরা আল-ওয়াদিয়া চলতি হিসাব, মুদারাবা সঞ্চয়ী হিসাব এবং মুদারাবা মেয়াদি আমানত থেকে মূল টাকা তুলতে পারবেন ১ সেপ্টেম্বর থেকে। এই ঘোষণাটাই ছিল এখন পর্যন্ত সবচেয়ে স্পষ্ট ইঙ্গিত যে কেন্দ্রীয় ব্যাংক সম্মিলিত ইসলামী ব্যাংককে যথেষ্ট স্থিতিশীল মনে করছে, একীভূত হওয়ার পর থেকে চালু থাকা বিধিনিষেধগুলো শিথিল করার মতো।
কিন্তু ছয় দিন পর, ৩১ আগস্ট বাংলাদেশ ব্যাংক একটি আনুষ্ঠানিক সার্কুলার জারি করে তারিখটা পিছিয়ে ৭ সেপ্টেম্বর করে দেয়। কেন্দ্রীয় ব্যাংক যে কারণ দেখিয়েছে তা আর্থিক নয়, বরং লজিস্টিক-সংক্রান্ত,সারা দেশের শাখা ও উপ-শাখাগুলোতে নগদ চাহিদাপত্র পাঠাতে এবং নিরাপদ নগদ ব্যবস্থাপনার ব্যবস্থা করতে আরও সময় দরকার, তবেই বড় সংখ্যায় আমানতকারীরা টাকা তুলতে আসতে শুরু করবেন। পাঁচটি আলাদা প্রতিষ্ঠান থেকে তৈরি হওয়া একটা ব্যাংকের জন্য,যাদের সিস্টেম, শাখা নেটওয়ার্ক আর ব্যাক-অফিস প্রক্রিয়া আলাদা আলাদা ছিল,এই ধরনের সমন্বয় মোটেও সহজ কাজ নয়। আর সময়ের আগে শুরু করলে শাখায় শাখায় যে বিশৃঙ্খলা তৈরি হতে পারত, নিয়ন্ত্রক সংস্থা ঠিক সেটাই এড়াতে চেয়েছে।
শর্তটা কী,পুরো টাকা তুললে মুনাফা নেই
৭ সেপ্টেম্বরের এই তারিখ শুনতে ভালো লাগলেও, এর সঙ্গে একটা শর্ত জুড়ে দেওয়া আছে, যেটা বোঝা আমানতকারীদের জন্য জরুরি। কারো যদি মুদারাবা মেয়াদি আমানত থাকে আর তিনি যদি এক দফায় পুরো মূল টাকা তুলে নেন, তাহলে সেই আমানতের ওপর জমা মুনাফা তিনি পাবেন না। মুনাফা পেতে চাইলে তাকে ব্যাংকের চলমান ব্যাংক রেজল্যুশন স্কিমে থেকে যেতে হবে, পুরো টাকা তুলে বেরিয়ে যাওয়া চলবে না।
বাস্তবে এটা আমানতকারীদের জন্য একটা সত্যিকারের দোটানা তৈরি করে, যারা একীভূতকরণের পর থেকে দুশ্চিন্তা নিয়ে অপেক্ষা করছিলেন কবে টাকা ফেরত পাবেন। জরুরি প্রয়োজনে যার পুরো টাকা এখনই দরকার,পারিবারিক খরচ মেটাতে হোক বা অন্য কোথাও বিনিয়োগ করতে,তিনি এখন তা করতে পারবেন, কিন্তু এত দিন টাকা আটকে থাকার সময় যে মুনাফা জমেছিল, সেটা তাকে ছাড়তে হবে। আবার যার টাকা এখনই তোলার তাড়া নেই, তিনি রেজল্যুশন স্কিমে থেকে মুনাফা পেতে থাকবেন, কিন্তু সঙ্গে সঙ্গে পুরো টাকার ওপর পূর্ণ নিয়ন্ত্রণ পাবেন না। অনেক আমানতকারী হয়তো সবেমাত্র জানলেন যে টাকা তোলা যাবে, তারা এই কাঠামোর কথা এখনো ভালোভাবে জানেন না বলে ঢাকার আর্থিক পরামর্শকরা এরই মধ্যে এটাকে বিভ্রান্তির একটা জায়গা হিসেবে চিহ্নিত করতে শুরু করেছেন।
এখানে একটা স্বস্তির খবরও যোগ করা দরকার,২৫ আগস্ট গভর্নর রহমান এটাও বলেছেন যে সামনে আমানতকারীদের মুনাফায় আর কোনো “হেয়ারকাট” (কর্তন) হবে না। এটা গুরুত্বপূর্ণ, কারণ ২০২৬ সালের ১৪ জানুয়ারি ২০২৪-২৫ অর্থবছরের মুনাফার ওপর যে হেয়ারকাট চাপানো হয়েছিল, সেটাই এ বছরের শুরুর দিকে ব্যাংকের শাখায় শাখায় আমানতকারীদের বিক্ষোভের কারণ হয়েছিল।
সম্মিলিত ইসলামী ব্যাংক কীভাবে তৈরি হলো
এই পুরো বিষয়টা বুঝতে হলে মনে রাখা দরকার, এই ব্যাংকটা আসলে কতটা ব্যতিক্রমী। সম্মিলিত ইসলামী ব্যাংক পিএলসি ২০২৫ সালের নভেম্বরে কার্যক্রম শুরু করে, সরকার-নিয়ন্ত্রিত উদ্যোগে গুরুতর সংকটে পড়া পাঁচটি শরিয়াহ্ভিত্তিক ব্যাংককে একীভূত করে। এই পাঁচটি হলো ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক ও ইউনিয়ন ব্যাংক,এই চারটিই আগে এস আলম গ্রুপের নিয়ন্ত্রণে ছিল,এবং এক্সিম ব্যাংক, যেটি ব্যবসায়ী নজরুল ইসলাম মজুমদারের নিয়ন্ত্রণে ছিল। এই পাঁচ ব্যাংকের সম্মিলিত আকার আর আমানতকারীর সংখ্যা এত বেশি ছিল যে নিয়ন্ত্রক সংস্থা এগুলোকে আলাদাভাবে ব্যর্থ হতে না দিয়ে একটি প্রতিষ্ঠানে একীভূত করার পথ বেছে নেয়।
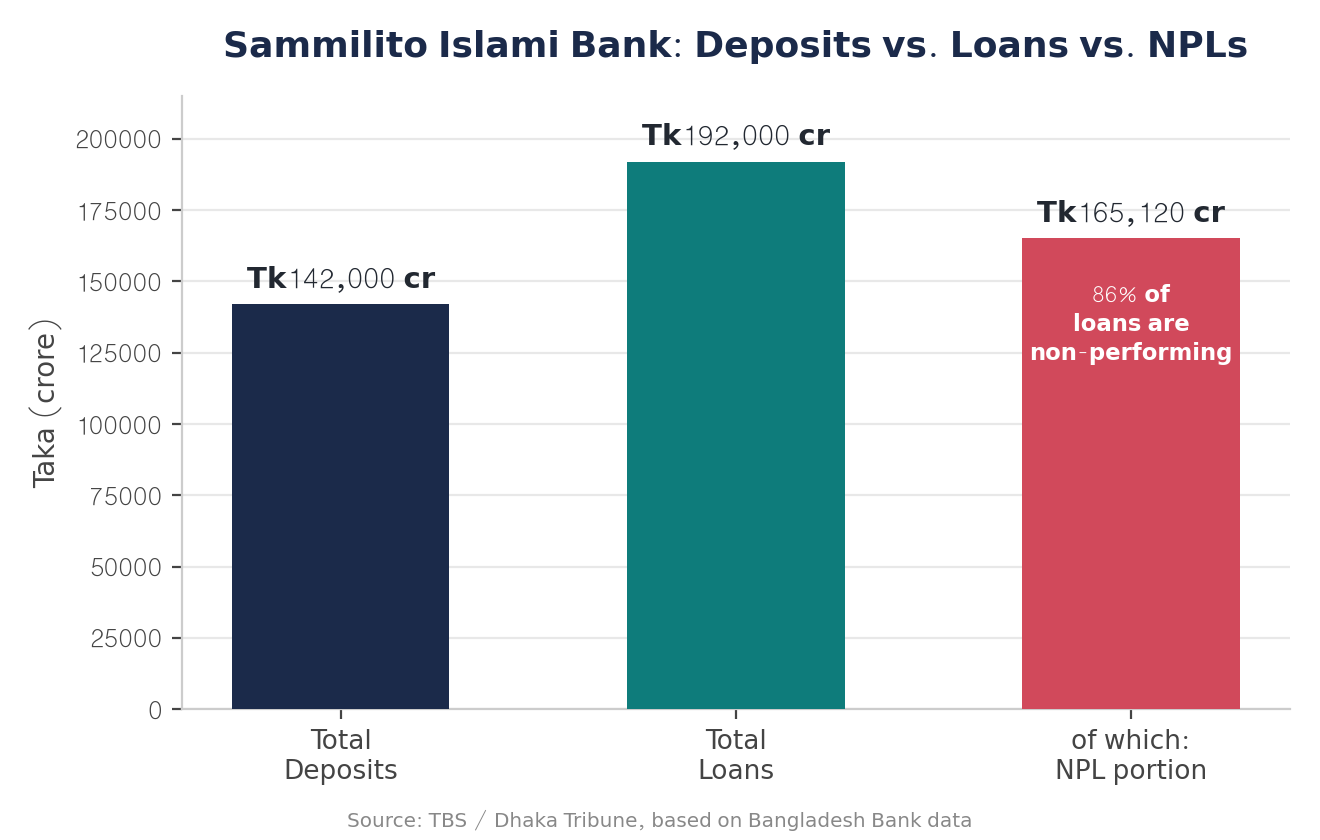
নিয়ন্ত্রক সংস্থা যে আকারের সমস্যা হাতে পেয়েছে, তা যেকোনো হিসাবেই বিশাল। একীভূত ব্যাংকটির মূলধন ঘাটতি দেড় লাখ কোটি টাকারও বেশি। পুরো প্রতিষ্ঠানের মোট আমানত প্রায় ১ লাখ ৪২ হাজার কোটি টাকা, প্রায় ৭৬ লাখ ব্যক্তি আমানতকারীর মধ্যে ছড়ানো। আর ঋণের দিক থেকে দেখলে, সম্মিলিত ঋণের পরিমাণ ১ লাখ ৯২ হাজার কোটি টাকা,এবং বাংলাদেশ ব্যাংকের হিসাব অনুযায়ী এর প্রায় ৮৬ শতাংশই খেলাপি। বাংলাদেশের সংকটাপন্ন ইসলামি ব্যাংকিং খাতের মানদণ্ডেও এটা অস্বাভাবিক রকম বেশি একটা খেলাপি ঋণের হার, আর এই কারণেই ব্যাংকটির জন্য এত বড় মাপের মূলধন পুনর্গঠন পরিকল্পনা দরকার হয়েছিল।
ব্যালান্স শিটকে আবার শক্ত ভিতের ওপর দাঁড় করাতে ব্যাংকের অনুমোদিত মূলধন ঠিক করা হয়েছে ৪০ হাজার কোটি টাকা, আর পরিশোধিত মূলধন ৩৫ হাজার কোটি টাকা। এই পরিশোধিত মূলধনের মধ্যে ২০ হাজার কোটি টাকা আসছে সরাসরি সরকারের কাছ থেকে, বাকি ১৫ হাজার কোটি টাকা আমানতকারীদের নামে শেয়ার হিসেবে ইস্যু করা হবে,অর্থাৎ আমানতকারীদের পাওনার একটা অংশকে কার্যত ব্যাংকের নিজের পুনরুদ্ধার-প্রক্রিয়ায় শেয়ারে রূপান্তর করা হচ্ছে।
কৌশলগত অংশীদার খুঁজতে কাতারের দিকে সরকার
মূলধন পুনর্গঠনের এই প্রক্রিয়া নতুন মোড় নেয় ২০২৬ সালের ১ সেপ্টেম্বর,যেদিন মূল টাকা তোলার আগের ঘোষিত তারিখ ছিল, ঠিক সেদিনই। কাতার সফররত অর্থ উপদেষ্টা রাশেদ আল মাহমুদ তিতুমীর জানান, সরকার “ইতিমধ্যে প্রস্তাব দিয়েছে যে কাতার সম্মিলিত ইসলামী ব্যাংকের কৌশলগত অংশীদার হোক”। তিতুমীর নীতিনির্ধারকদের সামনে থাকা বিকল্পগুলো খোলাখুলি ভাষায় তুলে ধরেন,হয় সরকার রাষ্ট্রীয় কোষাগার থেকে ব্যাংকটির পুনরুদ্ধারে টাকা ঢালতে থাকবে, নয়তো কোনো বিদেশি রাষ্ট্র বা প্রতিষ্ঠানকে মালিকানায় নিয়ে আসতে হবে।
বিদেশি কৌশলগত বিনিয়োগকারী আনার এই উদ্যোগ বাংলাদেশ কীভাবে এত বড় মাপের একটা ব্যাংক উদ্ধার-প্রক্রিয়া সামলায়, তাতে একটা বড় পরিবর্তনের ইঙ্গিত দেয়। আবার এটাও পরীক্ষা করে দেখাবে, সরকারি সহায়তা আর নতুন করে গড়া মূলধন কাঠামো থাকা সত্ত্বেও, ৮৬ শতাংশ খেলাপি ঋণ নিয়ে কাজ করা একটা ব্যাংকে শেয়ার নিতে উপসাগরীয় প্রতিষ্ঠানগুলোর আসলে কতটা আগ্রহ আছে। কাতারের সম্ভাব্য বিনিয়োগের শর্ত, সময়সীমা বা কাঠামো নিয়ে এখনো কিছু প্রকাশ করা হয়নি, আর এই আলোচনা নিয়ে প্রতিবেদন অনুযায়ী এটা এখনো মুসলিম-প্রধান দেশগুলোর মধ্যে অংশীদার খোঁজার একটা সক্রিয় প্রক্রিয়া, চূড়ান্ত বা এমনকি প্রাথমিকভাবে সম্মত হওয়া কোনো চুক্তি নয়।
আমানতকারীদের এখন আসলে কী করা উচিত
সম্মিলিত ইসলামী ব্যাংকে টাকা রাখা প্রায় ৭৬ লাখ মানুষের জন্য এই সপ্তাহের খবরের ব্যবহারিক অর্থ বেশ সহজ, যদিও পুরো পরিস্থিতিটা জটিল। ৭ সেপ্টেম্বর থেকে চলতি হিসাব, মুদারাবা সঞ্চয়ী হিসাব ও মুদারাবা মেয়াদি আমানত থেকে মূল টাকা তোলা যাবে। যিনি মেয়াদি আমানতের পুরো টাকা তোলার পরিকল্পনা করছেন, তার আগেই বুঝে নেওয়া উচিত যে এতে জমা মুনাফা ছেড়ে দিতে হবে, আর টাকা এখনই দরকার না হলে রেজল্যুশন স্কিমে থেকে যাওয়ার বিকল্পটাও বিবেচনা করা উচিত। বাংলাদেশ ব্যাংক যেহেতু স্পষ্ট করে বলেছে আর কোনো মুনাফা-কর্তন হবে না, তাই যারা একটু অপেক্ষা করতে পারেন, তাদের জন্য ধৈর্য ধরাটা এখন আগের চেয়ে কম ঝুঁকিপূর্ণ, কারণ এ বছরের শুরুর দিকে পুরো পুনরুদ্ধার প্রক্রিয়াটাই অনেক বেশি অনিশ্চিত মনে হচ্ছিল।
নিজের হিসাব নিয়ে কারো নির্দিষ্ট প্রশ্ন থাকলে, ৭ সেপ্টেম্বর তারিখ শুরু হওয়ার পর সরাসরি নিজের শাখায় গিয়ে খোঁজ নেওয়াই ভালো, কারণ শাখাগুলো কত দ্রুত আবেদন প্রক্রিয়া করতে পারবে, লাইন লাগে কি না, আর আগের ১০ লাখ টাকা পর্যন্ত জরুরি উত্তোলনের সুবিধাটা নতুন নিয়মের সঙ্গে কীভাবে খাপ খাবে,এসব ব্যবহারিক বিষয় শুরুর দিনগুলোতে শাখাভেদে কিছুটা ভিন্ন হতে পারে।
বড় প্রেক্ষাপট,মূল্যস্ফীতির কাছে হেরে যাচ্ছে আমানতের সুদ
সম্মিলিত ইসলামী ব্যাংকের এই খবরটাকে বাংলাদেশের সাধারণ সঞ্চয়কারীদের প্রভাবিত করা একটা বড় প্রবণতা থেকে আলাদা করে দেখা দরকার, কারণ দুটো বিষয় গুলিয়ে ফেলা সহজ হলেও আসলে এক নয়। ২০২৬ সালের ১ আগস্ট থেকে কার্যকর হয়ে দেশজুড়ে ব্যাংকগুলো আমানত ও এফডিআরের সুদহার ৫০ থেকে ১০০ বেসিস পয়েন্ট কমিয়েছে, ফলে আগের ৯.০০%-১০.১৫% থেকে নেমে এখনকার হার দাঁড়িয়েছে ৮.৫০%-৯.০০%-এ। এই পদক্ষেপ এসেছে বাংলাদেশ ব্যাংকের নীতি (রেপো) সুদহার ১০ শতাংশ থেকে কমিয়ে ৯.৫ শতাংশে নামানোর সিদ্ধান্তের পর,৩০ জুলাই ঘোষিত ও ২ আগস্ট থেকে কার্যকর, গত ছয় বছরে এই প্রথম এমন কাটছাঁট,সেই সঙ্গে ঋণ ও আমানতের সুদহারের ব্যবধানে নতুন করে ৪ শতাংশের সীমা বেঁধে দেওয়া হয়েছে।
সাধারণ আমানতকারীদের জন্য এর ফল হলো, এফডিআরের রিটার্ন এখন ২০২৬ সালের জুন মাসের ৯.১৬ শতাংশ মূল্যস্ফীতির নিচে নেমে গেছে, অর্থাৎ একটা সাধারণ ব্যাংক এফডিআরের প্রকৃত (মূল্যস্ফীতি সমন্বিত) রিটার্ন এখন ঋণাত্মক। এটা সম্মিলিত ইসলামী ব্যাংকে যা ঘটছে তার থেকে সম্পূর্ণ আলাদা একটা ঘটনা,এটা ভালো, সুস্থ মূলধন-কাঠামোর ব্যাংকগুলোর সঞ্চয়কারীদেরও প্রভাবিত করছে,তবে এ বছর বাংলাদেশের আমানতকারীরা কোন পরিস্থিতির মধ্য দিয়ে যাচ্ছেন তা বুঝতে এটা একটা দরকারি প্রেক্ষাপট যোগ করে: একদিকে একটা একীভূত ব্যাংকে বড় মাপের পুনর্গঠন চলছে, অন্যদিকে পুরো ব্যাংকিং খাতেই সাধারণ সঞ্চয়ের প্রকৃত আয় কমে যাচ্ছে।
৭ সেপ্টেম্বরের টাকা তোলার সুযোগ, আর কোনো হেয়ারকাট না হওয়ার প্রতিশ্রুতি, আর এখন কাতারের সঙ্গে যোগাযোগ,গত এক সপ্তাহে সম্মিলিত ইসলামী ব্যাংকের পুনরুদ্ধার নিয়ে যতটা দৃশ্যমান অগ্রগতি হয়েছে, গত বছরের নভেম্বরে একীভূতকরণ সম্পন্ন হওয়ার পর থেকে এত অগ্রগতি আর কখনো দেখা যায়নি। বিদেশি কোনো কৌশলগত অংশীদার শেষ পর্যন্ত আসে কি না, আর ৮৫ শতাংশের বেশি খেলাপি ঋণের হার ব্যাংকটি কত দ্রুত কমিয়ে আনতে পারে,এই দুটো বিষয়ই সম্ভবত এই খবরের পরবর্তী পর্যায় ঠিক করে দেবে, যেকোনো একটামাত্র তারিখের চেয়ে অনেক বেশি করে।
তথ্যসূত্র
- 1Sammilito Islami Bank's depositors can withdraw money from 7 September | The Business Standard
- 2Govt seeking strategic partner in Muslim countries for Sammilito Islami Bank | The Business Standard
- 3No profit haircut for Sammilito Islami Bank depositors: BB governor | The Daily Star
- 4BB makes crucial decisions regarding Sammilito Islami Bank | Dhaka Tribune
- 5Banks push deposit returns further below inflation | The Business Standard
- 6BB cuts policy rate to 9.5%, first reduction in six years | The Daily Star
এরপর পড়ুন

বিদেশি ব্যাংকের মুনাফা প্রথমার্ধে ৩৮ শতাংশ কমল, ট্রেজারি বাজিতে এগিয়ে দেশি ব্যাংক
বাংলাদেশে কার্যরত নয়টি বিদেশি বাণিজ্যিক ব্যাংকের সম্মিলিত নিট মুনাফা ২০২৬ সালের প্রথমার্ধে ৩৮ শতাংশ কমে হয়েছে ২,৩২১ কোটি টাকা, দুর্বল বাণিজ্য অর্থায়ন ও জ্বালানি সংকটের কারণে। একই সময়ে, অনেক তালিকাভুক্ত দেশি ব্যাংক ভালো মুনাফা বৃদ্ধি দেখিয়েছে, যার প্রায় পুরোটাই এসেছে সরকারি সিকিউরিটিজের বিনিয়োগ আয় থেকে, নতুন ঋণ বিতরণ থেকে নয়। বিদেশি ব্যাংকগুলোর খেলাপি ঋণের হার খাতের গড়ের চেয়ে এখনও অনেক কম এবং তাদের মূলধন মজুদ অনেক বেশি শক্তিশালী।

উত্তোলনের চাপে ন্যাশনাল ব্যাংককে ৭,০০০ কোটি টাকা ধার দিল সোনালী ব্যাংক, পরীক্ষার মুখে বাংলাদেশের বেলআউট পরিকল্পনা
রাষ্ট্রায়ত্ত সোনালী ব্যাংক ন্যাশনাল ব্যাংককে ৭,০০০ কোটি টাকা ধার দিয়েছে, যার পুরোটার গ্যারান্টি দিয়েছে বাংলাদেশ ব্যাংক, তিন দিনে প্রায় ৭,৫০০টি উত্তোলনের আবেদন আসার পর। এই ঋণ ন্যাশনাল ব্যাংককে ১৫ অক্টোবরের মধ্যে পুরো উত্তোলন সুবিধা ফিরিয়ে আনার সময়সীমা পূরণে সহায়তা করার জন্য। ব্যাংকটি এখনো কেন্দ্রীয় ব্যাংকের কাছে ১০ হাজার কোটি টাকার বেশি ঋণী, যা সিকদার পরিবারের আমলে শুরু হওয়া সমস্যার গভীরতার কথা মনে করিয়ে দেয়।

ব্র্যাক ব্যাংকের সবচেয়ে বড় শেয়ারহোল্ডারকে তিনগুণ বোর্ড আসন দিল বাংলাদেশ ব্যাংক
ব্র্যাক ব্যাংকের জন্য একটি বোর্ড নিয়ম শিথিল করেছে বাংলাদেশ ব্যাংক, যার ফলে ব্যাংকটির সবচেয়ে বড় শেয়ারহোল্ডার এখন একজনের পরিবর্তে তিনজন পর্যন্ত প্রতিনিধি পরিচালক নিয়োগ দিতে পারবে। ১২ অক্টোবরের এই সার্কুলারে উপকৃত হচ্ছে ব্র্যাক, যার হাতে একজন কর্মকর্তার তথ্যানুযায়ী ব্যাংকটির ৪৬ শতাংশ শেয়ার আছে। এই বছরের মধ্যে এটি দ্বিতীয় এমন নির্দিষ্ট ব্যাংকের জন্য দেওয়া ছাড়, এর আগে মার্চে ট্রাস্ট ব্যাংককেও একই ধরনের ছাড় দেওয়া হয়েছিল।